BOLL布林带是什么?三条线计算公式、参数与图解
常见的BOLL布林带由三条线组成:中轨为N期简单移动平均,上轨为中轨加K倍标准差,下轨为中轨减K倍标准差。
8、9、10、11、12,与6、8、10、12、14,两组数字的平均值都是10,但后一组更分散。只看均线,这个差异不会显示出来;BOLL用上下轨的距离进一步描述分散程度。
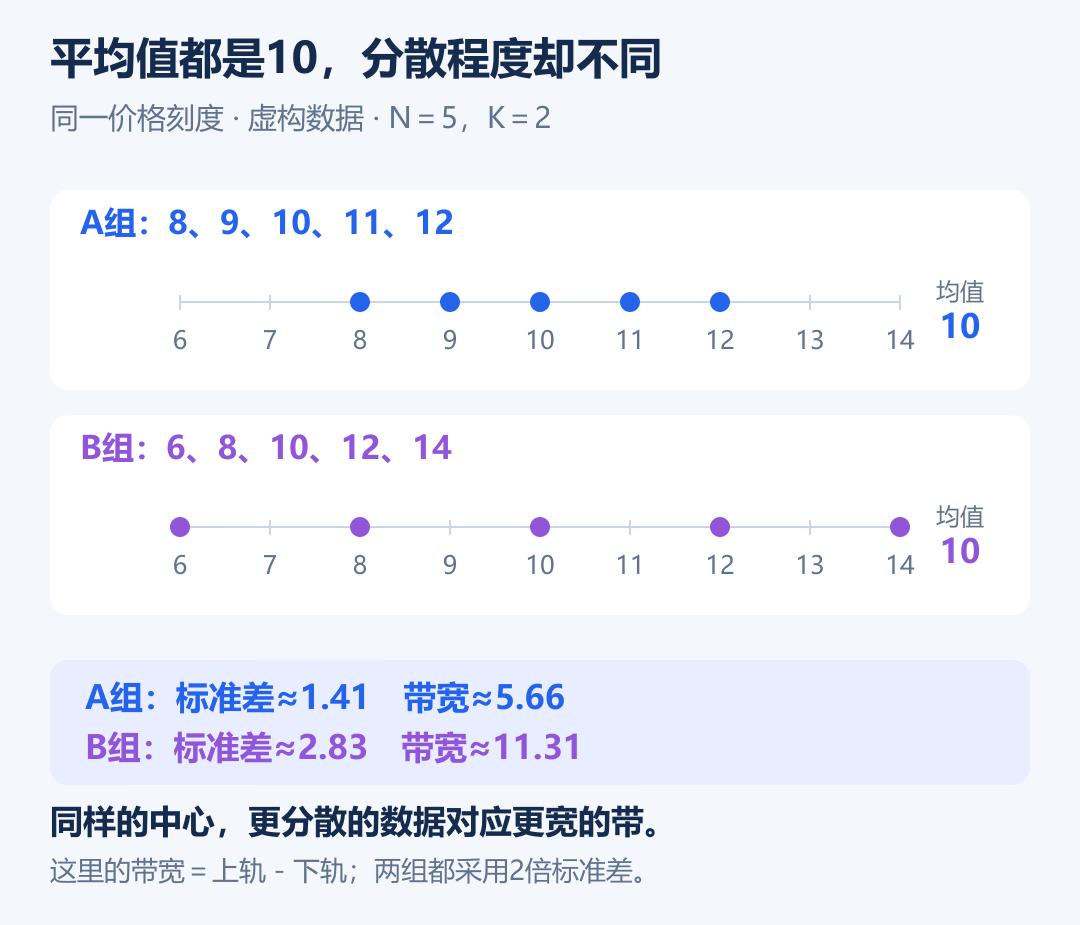
如果已经读过MA均线的计算原理,你就理解了中轨的基础。下面用第一组数字,依次算出中轨、标准差和上下轨。
本文采用收盘价、简单移动平均和除以N的总体标准差口径;计算结果展示到两位小数,中间步骤保留精度。不同软件可以有不同设置,需核对具体公式。
编写:Struct Guide · 更新:2026-11-07
一分钟速查
| 项目 | 本文口径 |
|---|---|
| 输入 | 最近N期收盘价 |
| 计算 | 中轨M=MA;上轨=M+Kσ;下轨=M-Kσ |
| 参数与约定 | N为窗口长度;K为正的标准差倍数;σ采用除以N的总体标准差 |
| 单位与边界 | 三条轨道与价格同单位;绝对宽度=2Kσ |
公式来源:MetaTrader 5官方布林带公式、TradingView的BOLL说明、布林带规则说明。以下数字算例与图解为本站自拟;具体初始化与特殊值处理见后文。
BOLL计算公式速查
| 项目 | 计算或含义 |
|---|---|
| N | 计算窗口内的数据个数 |
| K | 标准差倍数,本文取正数 |
| 中轨M | 最近N个收盘价相加,再除以N |
| 标准差σ | 各数据减去同一个窗口均值,差值平方后求平均,再开平方 |
| 上轨 | M+K×σ |
| 下轨 | M-K×σ |
| 上下轨的价格距离 | 2×K×σ |
把窗口内的数据记作x₁至xₙ,标准差可以写成:
σ=√{[(x₁-M)²+(x₂-M)²+…+(xₙ-M)²]÷N}
这里所有差值都使用该窗口同一个均值M,不是分别减去各数据当时对应的滚动均线值。计算依据可对照MetaTrader 5官方布林带公式。
第一步:用5个数字算出中轨
为方便手算,设N=5、K=2,使用以下虚构收盘价:
| 周期 | 第1期 | 第2期 | 第3期 | 第4期 | 第5期 |
|---|---|---|---|---|---|
| 收盘价 | 8 | 9 | 10 | 11 | 12 |
中轨就是这5个数的简单平均值:
M=(8+9+10+11+12)÷5=10。
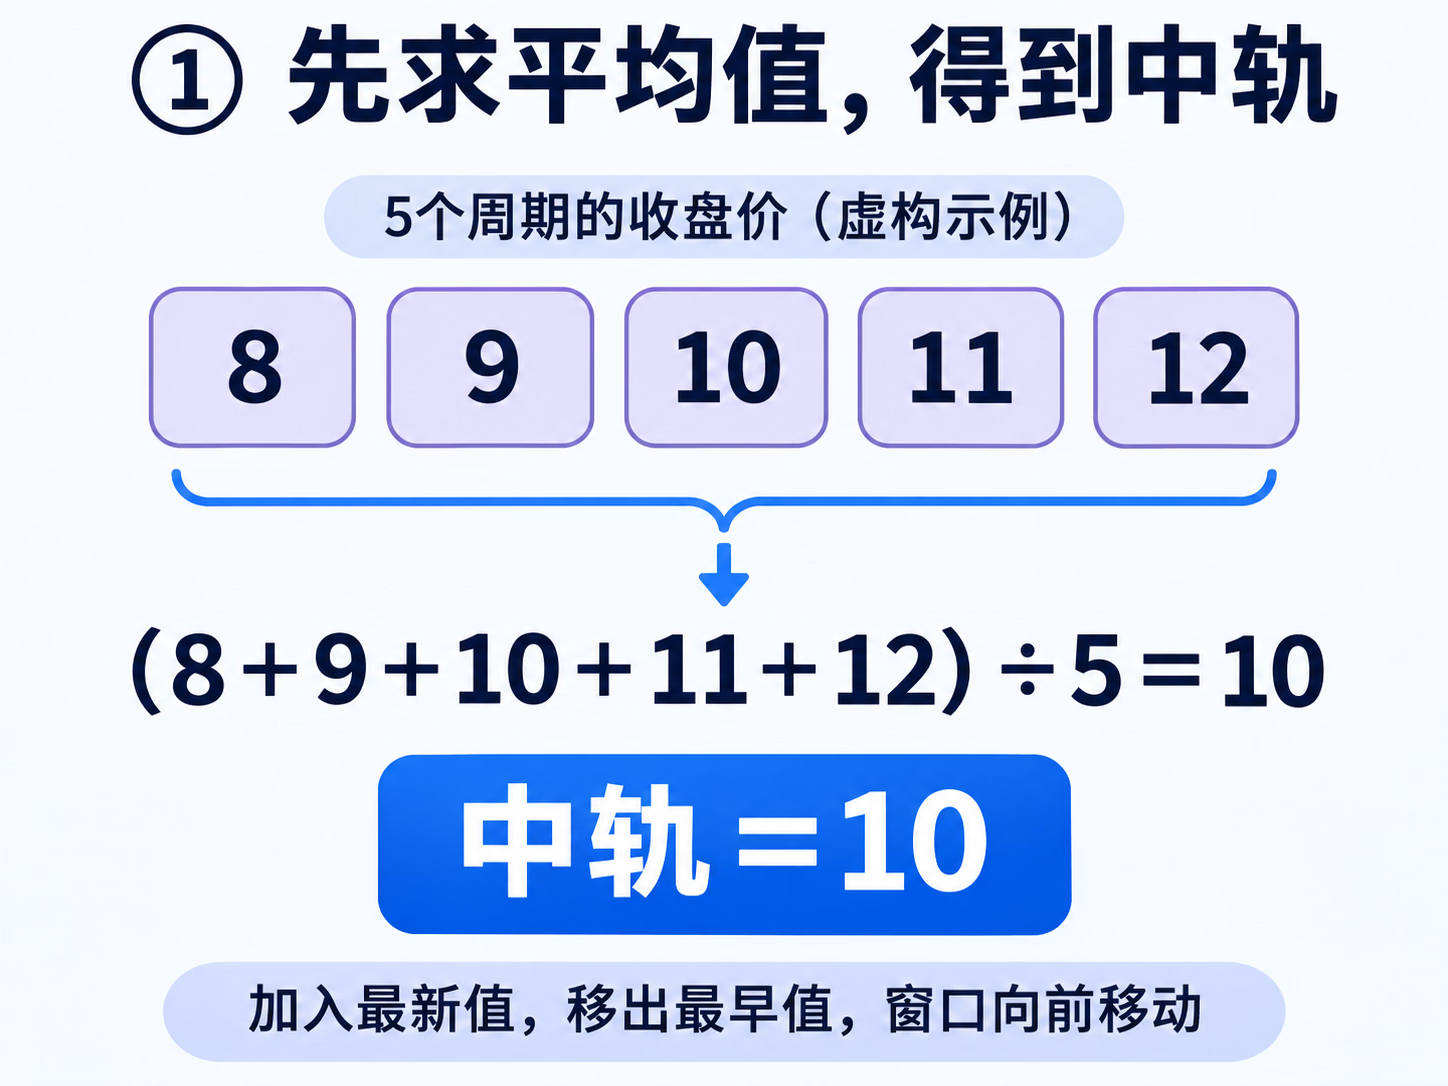
每新增一个周期,就移出最早的数据、加入最新的数据,再计算新的窗口均值。因此,日线、周线或分钟线中的N表示对应计算周期的个数,不固定等于天数。
第二步:标准差怎样计算?
均值告诉我们这组数据的平均水平,标准差描述它们围绕均值的分散程度。
先把每个数减去均值10,再将差值平方:
| 收盘价 | 减去均值10 | 差值的平方 |
|---|---|---|
| 8 | −2 | 4 |
| 9 | −1 | 1 |
| 10 | 0 | 0 |
| 11 | 1 | 1 |
| 12 | 2 | 4 |
| 合计 | 0 | 10 |
为什么不能直接把正负差值相加?因为相对于均值的差值会抵消,本例的总和为0,但数据显然并不全等于10。
平方后,再求平均,得到方差:
方差=10÷5=2。
最后开平方,得到标准差:
σ=√2≈1.4142。
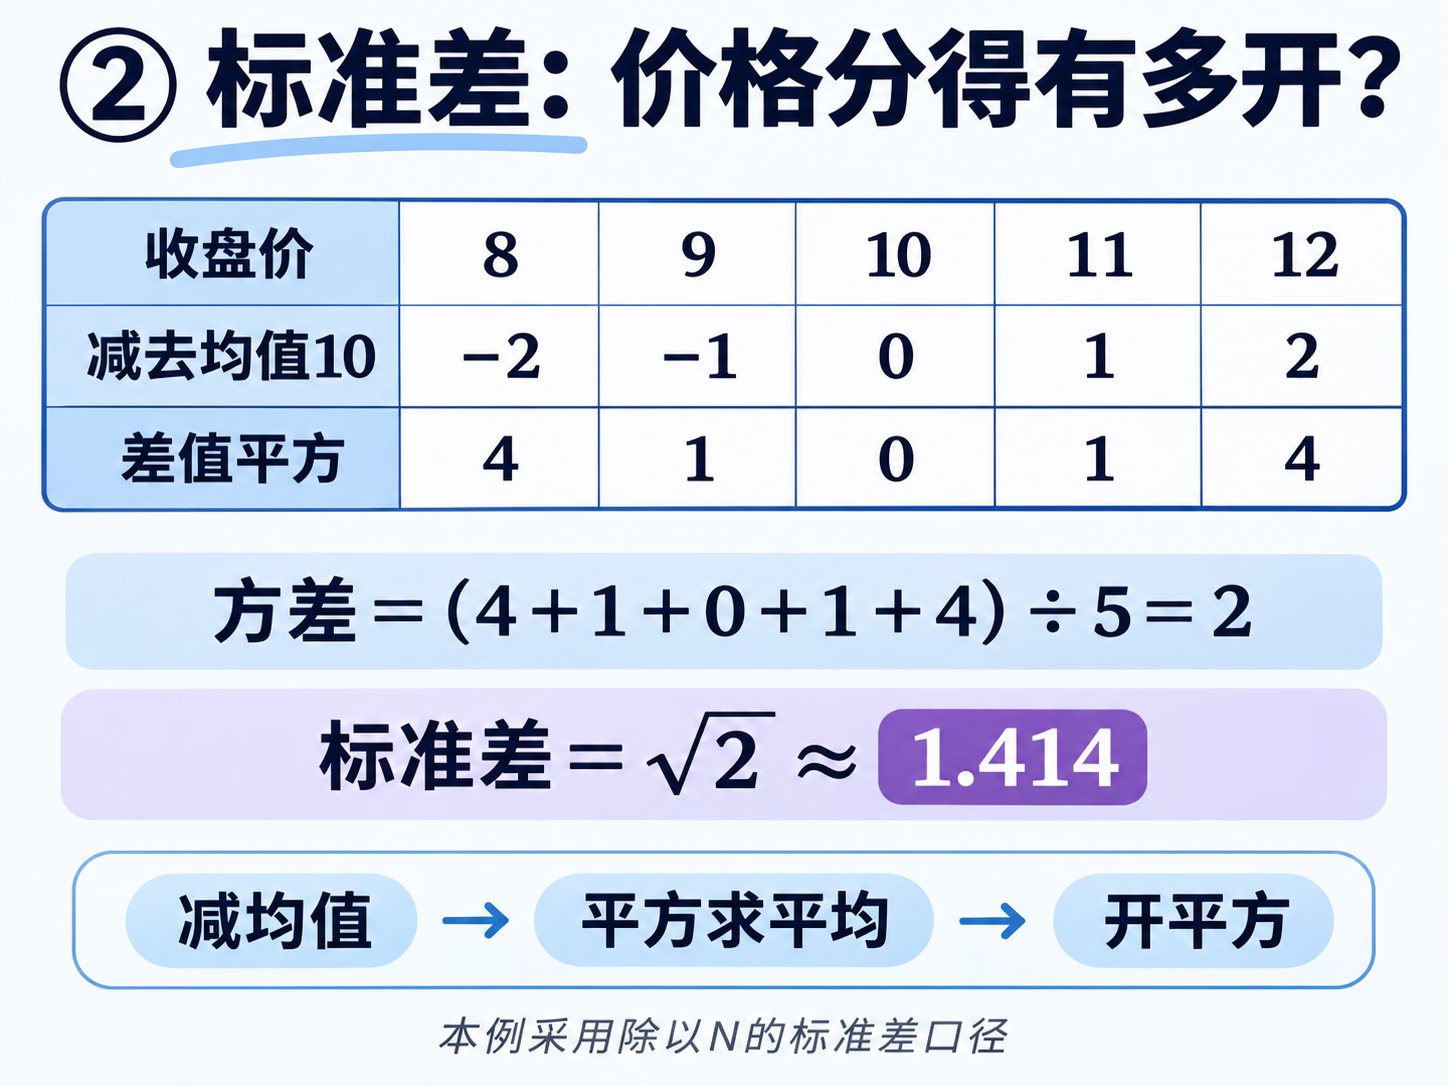
平方和开平方之后,标准差回到与原始价格相同的单位,便于和中轨相加减。
第三步:上轨和下轨怎么算?
中轨为10,标准差为√2,倍数K=2:
- 上轨=10+2×√2≈12.83。
- 下轨=10-2×√2≈7.17。
此窗口的三个数值分别为:中轨10、上轨约12.83、下轨约7.17。
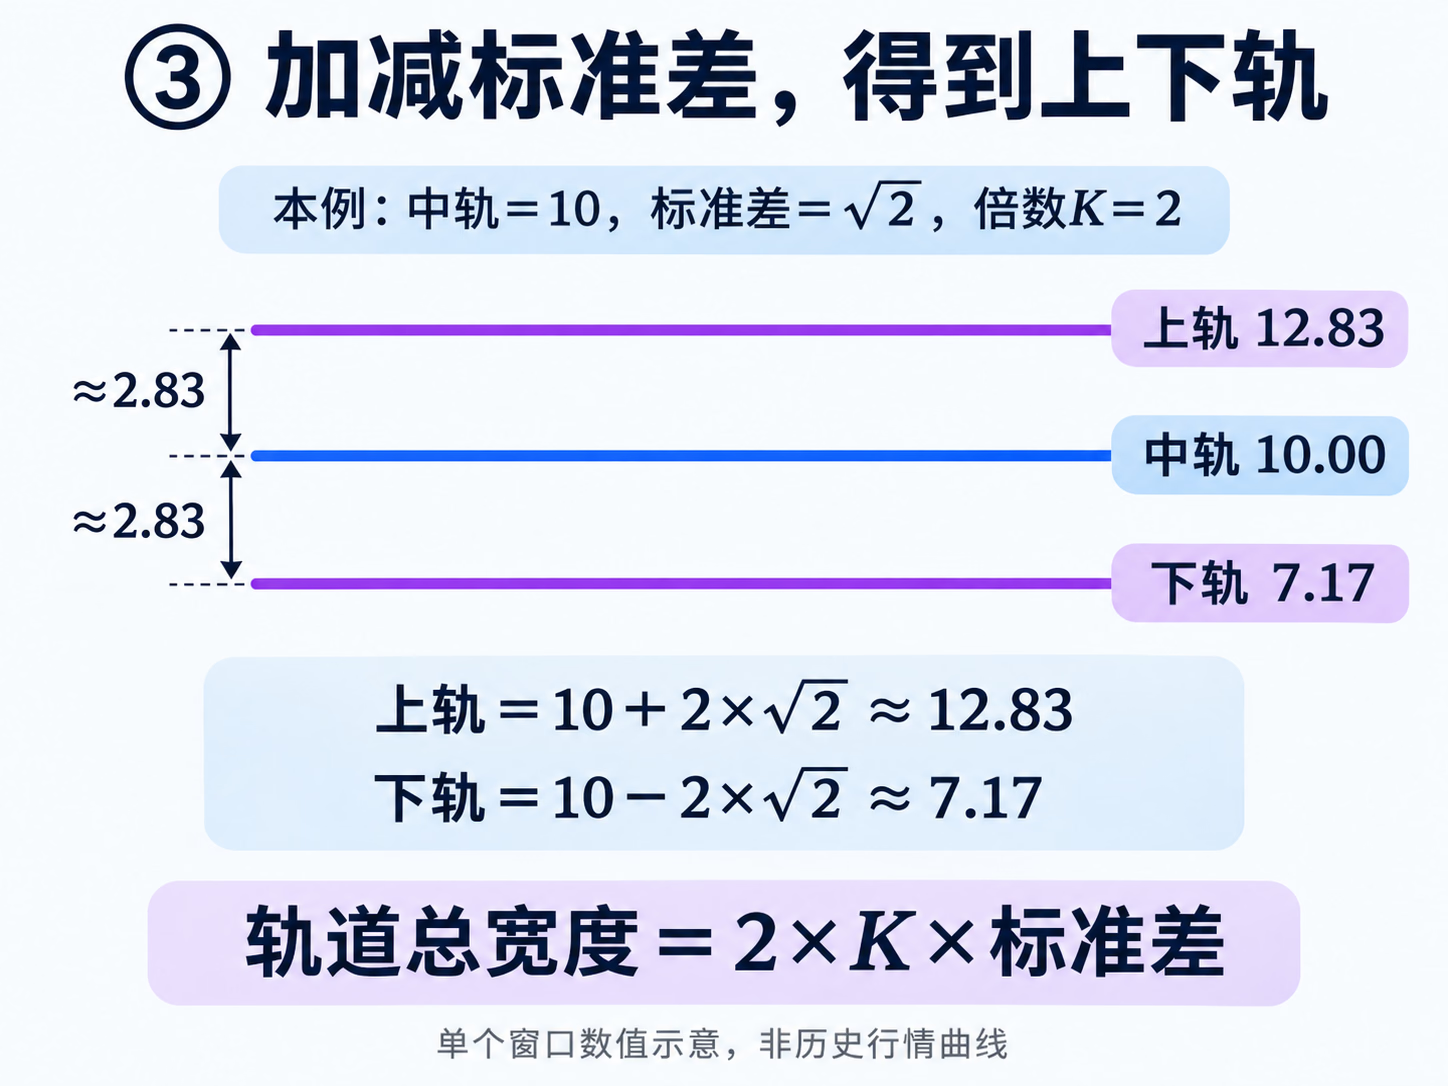
这只是三条线在一个周期上的取值。每个窗口重新计算一次,再把各期的中轨、上轨和下轨分别连接,才构成图表中的三条曲线。
窗口向前移动,三个数连成三条线
假设第6期输入10,移出最早的8,新窗口变成9、10、11、12、10。新均值为10.40,标准差为√1.04≈1.0198,上轨约12.44,下轨约8.36。
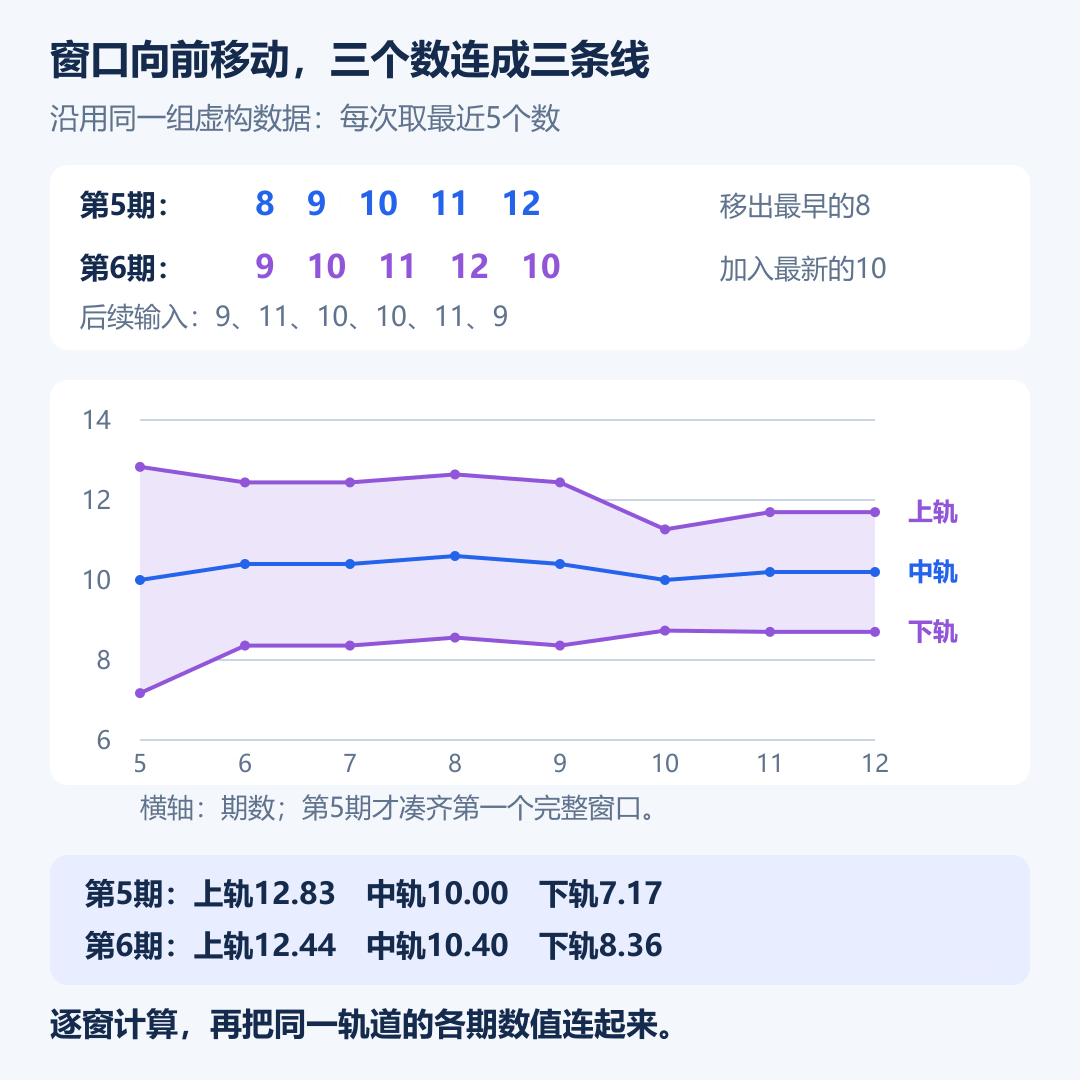
图中完整输入为8、9、10、11、12、10、9、11、10、10、11、9。第5期才凑齐一个完整窗口;后续每次移出一个旧值、加入一个新值,均值和标准差都重新计算。
均值一样,布林带为什么仍可能不同?
把原来的数字围绕10放得更分散一些:
| 对比项 | A组 | B组 |
|---|---|---|
| 数据 | 8、9、10、11、12 | 6、8、10、12、14 |
| 均值 | 10 | 10 |
| 标准差(除以5) | √2≈1.41 | √8≈2.83 |
| 上轨(K=2) | 约12.83 | 约15.66 |
| 下轨(K=2) | 约7.17 | 约4.34 |
| 上下轨价格距离 | 约5.66 | 约11.31 |
B组每个数与均值的距离,都是A组对应距离的两倍,因此标准差也为两倍。在K不变的条件下,上下轨价格距离随之成为两倍。
对于这套公式,K固定时,带的绝对宽度由窗口内价格的标准差决定。中轨同时可能移动,因此不能只看某一条边线的方向来判断带宽变化。
这里的宽度指“上轨减下轨”的价格距离。有些软件另设归一化的BandWidth指标,例如再除以中轨并转为百分数;那是不同的数值表达,比较时应先核对定义。
参数20和2分别是什么意思?
20期和2倍标准差是常见默认组合,并非唯一允许的设置。TradingView的BOLL说明也给出了这一组合。
- N=20:取最近20个周期的数据,同时用于本文的均值与标准差计算。
- K=2:在中轨上下各取2个标准差的距离。
固定窗口数据和均线类型,只改变K,中轨不变,上下轨到中轨的距离按比例变化。
改变N则不同:纳入的数据改变,均值和标准差都可能变化。不能简单说“周期越长,布林带一定越宽”或“一定越窄”。
有些软件支持其他中轨类型。若改用EMA等变体,需继续核对离散程度的计算方式,不能假定只替换中轨后就与其他实现完全相同。MA与EMA的差异见两种均线的计算对比。
为什么两个软件的BOLL数值不同?
BOLL数值比较必须先统一价格输入、窗口、均线类型、标准差分母和倍数。本文以简单平均作中轨,标准差除以N;换成除以N-1,即使价格相同也会改变上下轨。
在品种相同的前提下,可以按这个顺序核对:
| 核对项 | 具体内容 |
|---|---|
| 数据与周期 | 来源、复权、K线周期、时段是否相同 |
| 输入字段 | 收盘价,还是其他价格字段 |
| 参数 | N、K及中轨类型是否相同 |
| 标准差口径 | 平方差之和除以N,还是除以N-1 |
| 计算状态 | 是否包含未结束K线,窗口数据是否齐全 |
| 显示精度 | 中间结果是否提前舍入,最终保留几位小数 |
例如,本文平方差之和为10。除以N=5,标准差为√2≈1.41;若改用除以N-1=4的样本标准差,结果为√2.5≈1.58,对应上下轨约为13.16和6.84。
因此,“都使用标准差”还不够,分母等实现细节也要一致。以上是在比较算法口径,不表示某个软件一定采用其中某一种。
日K线尚未结束时,如果软件用最新价格代替该根K线尚未确定的收盘价,窗口均值和标准差都会随输入更新,三条线也可能变化。
两倍标准差等于95%的概率保证吗?
不能直接这样理解。 正态分布中,已知总体均值上下两个总体标准差约覆盖95.45%的概率质量,这是带有分布前提的数学结论。
布林带使用有限滚动窗口估计均值和标准差;价格序列也不天然满足独立、同分布的正态假设。因此,不能把上面这个概率直接套用为“下一期价格有95%的概率留在布林带内”,也不能说历史数据一定有95%处于带内。
John Bollinger在布林带规则说明中也明确提示,不应仅因使用标准差就对价格分布作统计假定。
对计算原理而言,可以确定的是:三条线汇总了指定窗口内的平均水平和价格离散程度。它们没有为后续价格提供概率保证。
BOLL指标怎么看?先把三条线与公式对上
BOLL通常指布林带,英文全称是Bollinger Bands。按本文口径,中轨是窗口均值,上轨是“均值+K倍标准差”,下轨是“均值-K倍标准差”;上下轨之间的区域也常被称为布林带通道。
图例可能使用MID、UPPER、LOWER等标签,各软件名称和颜色不一定相同。先确认标签,再读同一时刻的数值,才能与公式核对。
以本文算例为例,中轨10、上轨约12.83、下轨约7.17:上下轨到中轨的距离均约2.83。这里的三条线来自同一个窗口,不是分别计算了三个周期的均值。
“布林带怎么看”在本页仅指读懂图例、数值与公式的关系。带宽收窄表示该口径下标准差减小,变宽表示标准差增大;这些是窗口数据的统计描述。
布林带宽度怎么算?
绝对宽度=上轨-下轨=2Kσ。还可以把宽度除以中轨,得到相对宽度;若采用百分比显示,再乘以100%。
本文示例的绝对宽度约5.6569,相对宽度为5.6569÷10≈0.5657,百分比约56.57%。软件若显示0.5657或56.57,需要先核对是否乘了100%,不能直接比较显示数字。
中轨为0时不能做该除法;中轨接近0时,相对宽度会很大。查看“布林带宽度”时,应先区分绝对差值与相对比值。
相关阅读
CCI计算图解:区分平均绝对偏差与标准差。
MA5与MA10怎么算?移动平均图解:理解BOLL中轨的基础。
MA和EMA有什么区别?用一组数字看懂两种均线:核对等权和指数加权。
本文的数字与图解为本站自拟,介绍通用指标计算,不表示Struct Guide插件新增BOLL功能。插件的分型、笔、线段和中枢计算见画线规则与参数总览。
本文仅介绍指标计算与数据展示,不提供投资建议。